Dans le cadre des mesures législatives de fin d’année, la France a introduit des modifications pour les prélèvements sociaux. Dans cet article, Nicolas Morhun et Alix Devalmont expliquent comment la Loi de Financement de la Sécurité Sociale pour 2026 augmente la CSG sur les revenus financiers purs tout en préservant le traitement préférentiel accordé à l’« épargne populaire ».
Pour les conseillers, le message est clair : les portefeuilles titres sont soumis à des prélèvements plus élevés, tandis que les contrats d’assurance vie et de capitalisation bénéficient d’un taux plus faible. Les expatriés affiliés à un régime de sécurité sociale étranger et titulaire d’un formulaire S1 sont largement protégés par cette modification.
Contexte et changements
Les contraintes politiques ont empêché le Parlement de finaliser la loi de finances avant la fin de l’année, mais la loi relative au Financement de la Sécurité Sociale pour 2026 a été adoptée. Un compromis mené par le gouvernement distingue les « revenus financiers » de l’« épargne populaire ».
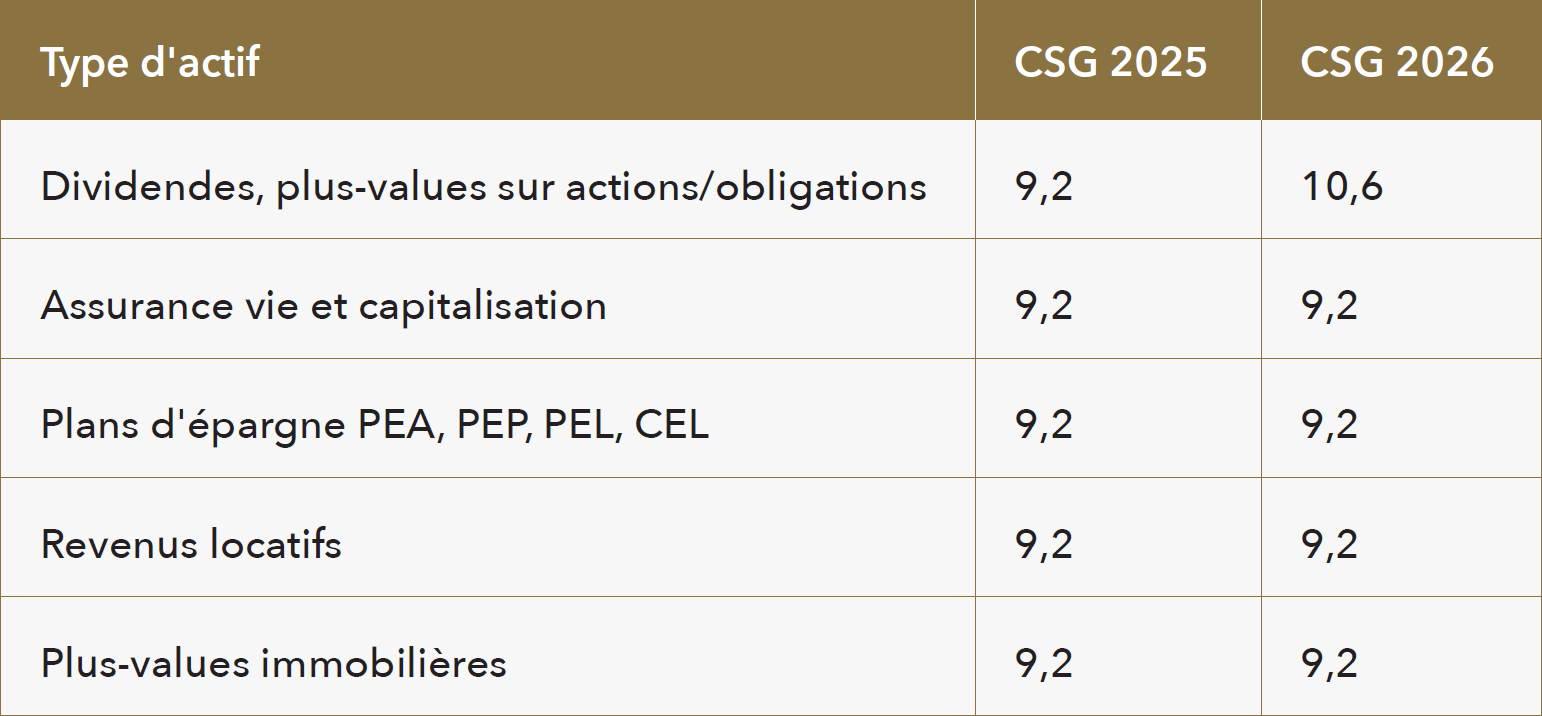
- L’augmentation de la CSG à 10,6 % ne s’applique qu’aux purs revenus financiers (par exemple, les dividendes, les plus-values sur les actions et les obligations).
- L’épargne populaire conserve la CSG à 9,2 % : contrats d’assurance vie et de capitalisation, PEA (Plan d’Épargne en Actions), PEP, PEL/CEL.
- Les autres revenus courants (par exemple, les revenus locatifs, les plus-values immobilières) restent soumis à une CSG de 9,2 %.
La CRDS (0,5 %) et la contribution de solidarité (7,5 %) restant inchangées, les prélèvements sociaux globaux sont désormais pour :
- Les purs revenus financiers de :
10.6 + 0.5 + 7.5 = 18.6 % - L’épargne populaire (y compris les contrats d’assurance vie/de capitalisation) de :
9.2 + 0.5 + 7.5 = 17.2 %
Tableau comparatif des taux (composante CSG)
Prélèvements sociaux globaux
- Contrat d’assurance vie/Capitalisation : 17.2 %
- Revenus financiers purs : 18.6 %
Expatriés en France : qui est concerné (et qui ne l’est pas) ?
Les expatriés affiliés à un régime de sécurité sociale étranger et titulaires d’un formulaire S1 valide sont généralement exonérés de la CSG et de la CRDS sur les revenus d’investissement. Par conséquent, l’augmentation de la CSG à 10,6 % ne les concerne pas. Toutefois, les expatriés restent soumis à l’impôt de solidarité de 7,5 % sur les revenus concernés.
Suite au retrait du Royaume-Uni de l’UE (accords du 12 novembre 2019 et du 30 décembre 2020), les expatriés britanniques peuvent continuer à bénéficier de l’exonération de la CSG/CRDS à partir du 1er janvier 2021, à condition qu’ils soient :
- affiliés au système de sécurité sociale britannique
- ressortissants ou résidents légaux de France, du Royaume-Uni ou d’un autre État membre de l’UE
- non couverts par un régime de sécurité sociale français obligatoire.
Conclusion : la hausse de la CSG touche principalement les résidents français et les expatriés en France qui ne sont pas affiliés à un régime de sécurité sociale étranger et qui ne sont pas titulaires d’un formulaire S1.
Pourquoi est-ce important pour les gestionnaires de patrimoine ?
Ce changement met en avant des différences de taxation entre les portefeuilles titres et l’ « épargne populaire ». Pour les clients qui comparent l’investissement en portefeuille titres avec les contrats d’assurance vie et/ou de capitalisation, cette modification renforce l’intérêt des solutions assurantielles à long terme basées sur des contrats d’assurance vie et/ou de capitalisation :
- Prélèvements sociaux globaux moins élevés (17,2 % contre 18,6 %) sur les rachats d’assurance vie/capitalisation.
- Avantages en matière de différé d’imposition, de gestion des faits générateurs d’impôt et de planification successorale (y compris des règles favorables en cas de décès pour les contrats d’assurance).
- Pour les expatriés bénéficiant d’un formulaire S1, la CSG et la CRDS ne sont pas applicables, seule la contribution de solidarité de 7,5 %, a vocation à s’appliquer.