
La Loi de finances 2025 introduit des évolutions fiscales majeures impactant les contribuables à hauts revenus, les investisseurs immobiliers et les stratégies de transmission de patrimoine. Entre l’instauration d’une taxation minimale sur les hauts revenus, le durcissement de l’imposition des plus-values pour les locations en meublé non professionnel (LMNP) et la refonte du régime fiscal des management packages, la planification patrimoniale en France évolue.
Dans ce contexte de pression fiscale accrue sur l’immobilier et les hauts revenus, l’assurance-vie s’impose plus que jamais comme un outil stratégique d’optimisation patrimoniale. Krystel Gillard explore l’impact de cette nouvelle loi sur la gestion de patrimoine en France.
Un cadre fiscal en mutation : opportunités pour l’assurance-vie
La Loi de finances pour 2025 introduit plusieurs ajustements fiscaux susceptibles de remodeler les stratégies de gestion de patrimoine. Si l’assurance-vie conserve son cadre fiscal avantageux, le renforcement de la pression fiscal sur les hauts revenus et l’investissement immobilier en fait une solution privilégiée pour optimiser la gestion des actifs et la transmission de patrimoine.
Une Fiscalité Alourdie Sur Les Hauts Revenus Et L’immobilier
CDHR : Une taxation minimale des hauts revenus
Une nouvelle Contribution Différentielle sur les Hauts Revenus (CDHR) instaure un taux d’imposition minimal de 20 % pour les contribuables percevant plus de 250 000 € (ou 500 000 € pour un couple). Cette contribution s’ajoute à l’impôt sur le revenu et à la Contribution Exceptionnelle sur les Hauts Revenus (CEHR).
Un acompte de 95% devra être versé en décembre 2025, avec une régularisation prévue en 2026.
Alourdissement de l’Imposition sur les Plus-Values en LMNP
Dès le 15 février 2025, le régime fiscal des locations meublées non professionnelles (LMNP) devient plus contraignant. La réintégration des amortissements déduits dans la base taxable lors de la revente entraînera une augmentation significative de la fiscalité pour les investisseurs.
Autres Ajustements Fiscaux
Exonération temporaire de droits de donation pour l’acquisition d’un logement
Jusqu’au 31 décembre 2026, les donations familiales allant jusqu’à 100 000 € par donateur (dans la limite de 300 000 € par bénéficiaire) seront exonérées de droits de mutation si elles sont affectées à l’achat ou à la construction d’une résidence principale. Le bien devra être conservé pendant au moins cinq ans.
Toutefois, cette mesure reste limitée par rapport à l’assurance-vie, qui offre une transmission optimisée avec une fiscalité allégée et une liquidité préservée.
Hausse des droits de mutation
Entre le 1er mars 2025 et le 29 février 2028, les départements français pourront augmenter les droits de mutation de 0,5 point. Cette évolution réduit encore l’attractivité fiscale de l’immobilier par rapport à des placements financiers tels que l’assurance-vie.
Durcissement de la Fiscalité des Management Packages
Les gains issus des management packages seront désormais imposés au titre des plus-values mobilières, mais uniquement jusqu’à trois fois la performance financière de l’entreprise. Au-delà, ils seront requalifiés en traitements et salaires, avec une fiscalité pouvant atteindre 45%.
Les gains imposés en tant que plus-values restent exonérés de cotisations sociales, tandis que ceux requalifiés en revenus salariaux seront soumis à une contribution sui generis de 10%.
Clarification du statut fiscal des non-résidents
Un contribuable reconnu non-résident au titre d’une convention fiscale internationale ne pourra plus être considéré comme résident fiscal français au regard du droit interne. Par ailleurs, les non-résidents pourront désormais demander le remboursement du trop-perçu de prélèvements sur les plus-values mobilières, en conformité avec la réglementation européenne.
Indexation du barème de l’impôt sur le revenu
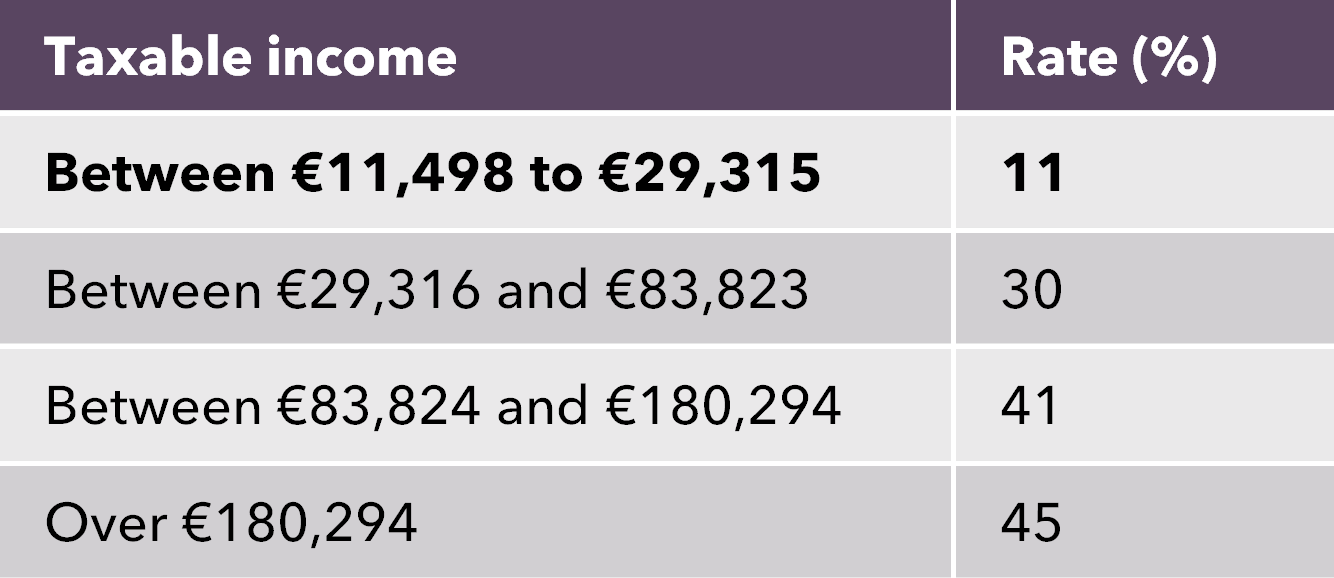
Le barème progressif de l’impôt sur le revenu est revalorisé de 1,8%, afin d’éviter une hausse automatique de l’imposition due à l’inflation.
L’assurance-Vie : Un Outil Essentiel Face A Un Environnement Fiscal En Mutation
La Loi de finances 2025 alourdit la fiscalité des hauts revenus, de l’immobilier locatif et des management packages, rendant plus que jamais nécessaire une approche patrimoniale adaptée. Dans ce contexte, l’assurance-vie se distingue comme un outil clé, offrant un cadre fiscal stable, une diversification des actifs et des solutions performantes pour la transmission du patrimoine.
Pour une analyse détaillée de ces évolutions et leurs implications, consultez l’article complet dans le PDF ci-joint.