
¿En qué consiste la “Ley Beckham”?
El régimen especial de tributación para impatriados, conocido como “Ley Beckham”, permite a los contribuyentes que cumplan determinados requisitos tributar como no residentes durante seis años. Este régimen ofrece un marco fiscal favorable para atraer a profesionales altamente cualificados a España, limitando la tributación a los ingresos, ganancias y activos de fuente española. En la actualidad, la Agencia Tributaria española está intensificando las inspecciones relacionadas con este régimen especial, por lo que es esencial realizar una correcta aplicación del mismo.
Nerea Llona y Ester Carbonell van Reck explican cómo funciona la “LeyBeckham”, para quién está diseñada, y qué deben tener en cuenta los asesores.
Características principales del régimen
Requisitos y ámbito de aplicación
El régimen especial se rige por el artículo 93 de la Ley del Impuesto sobre la Renta de las Personas Físicas (IRPF). Permite a las personas que se convierten en residentes fiscales en España tributar como si fueran no residentes. Para poder acogerse al mismo, los solicitantes deben:
- No haber sido residentes fiscales en España en los cinco ejercicios fiscales anteriores
- Trasladarse a España por uno de los siguientes motivos:
- Un contrato de trabajo (excepto los deportistas profesionales)
- Nombramiento como administrador de una sociedad (sujeto a límites de participación accionarial)
- El desempeño de una actividad emprendedora
- Prestación de servicios por parte de profesionales altamente cualificados a empresas emergentes o entidades dedicadas al I+D
- No obtener ingresos a través de un establecimiento permanente en España
- Solicitarlo en un plazo de seis meses desde el inicio de la actividad que da derecho al régimen, presentando el Modelo 149 junto con la documentación necesaria.
El incumplimiento de cualquiera de estas condiciones impide el acceso al régimen especial o puede dar lugar a una regularización posterior del mismo.
Ventajas fiscales
El régimen especial se aplica durante seis ejercicios fiscales completos: el año de adquisición de la residencia fiscal más cinco años adicionales. Las características principales de su tributación son las siguientes:
- Únicamente están sujetos a tributación los ingresos y ganancias obtenidos en territorio español.
- Los rendimientos generados por trabajo o por actividad emprendedora siempre nse consideran obtenidos en España y, por lo tanto, tributan en España, incluso si el trabajo se realiza en el extranjero.
- El Impuesto sobre el Patrimonio y el Impuesto de Solidaridad de las Grandes Fortunas únicamente aplican sobre los activos ubicados en España.
- Las herencias y donaciones mundiales están sujetas al Impuesto de Sucesiones y Donaciones en España.
- No es necesario presentar el Modelo 720 (Declaración informativa sobre bienes y derechos en el extranjero).
Tipos impositivos
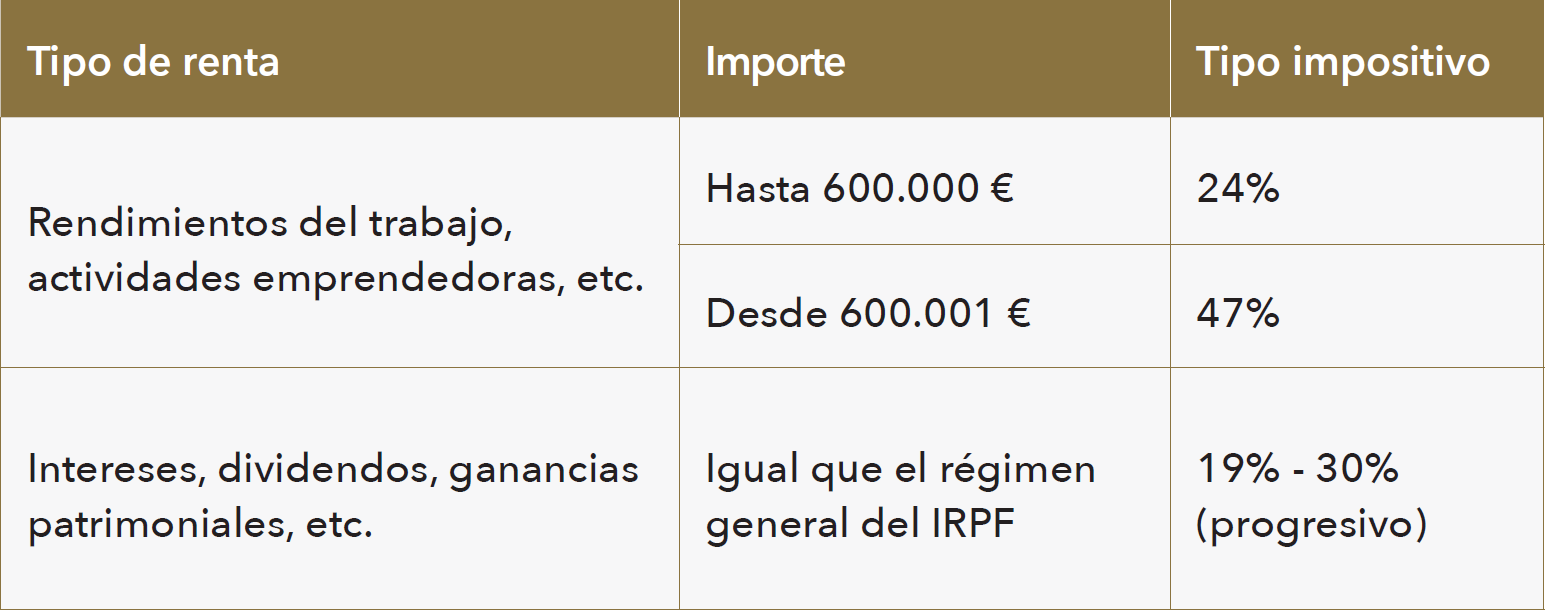
Los familiares (por ejemplo, cónyuge, hijos menores de 25 años o de cualquier edad si son discapacitados) también pueden acogerse al régimen especial si se trasladan con el contribuyente, cumplen determinadas condiciones, y tienen una base imponible inferior.
Clientes para los que el régimen especial puede ser adecuado
La “Ley Beckham” está diseñada para:
- Profesionales altamente cualificados que se trasladan a España por motivos laborales
- Administradores de empresas (sujetos a límites de participación accionarial)
- Profesionales que trabajan en innovación, I+D, o ecosistemas de start-ups
- Profesionales con importantes ingresos y ganancias por inversiones de origen extranjero
- Personas que tengan previsto una estancia de media duración (seis años)
El régimen especial es especialmente beneficioso para clientes cuyos ingresos y ganancias de fuente extranjera son sustanciales, ya que la mayoría de los ingresos de origen extranjero quedan fuera del alcance impositivo.
Clientes para los que el régimen especial no es adecuado
Por otro olado, este régimen especial no es adecuado para:
- Personas físicas que hayan sido residentes fiscales en España durante los cinco años anteriores
- Personas cuyos ingresos proceden de un establecimiento permanente en España
- Personas cuya actividad profesional no cumple los estrictos criterios de calificación para el régimen
- Deportistas profesionales (los cuales están específicamente excluidos)
- Personas que no puedan acreditar un traslado real o una actividad económica en España
Consideraciones importantes para los asesores
Al asesorar a los clientes sobre la “Ley Beckham”, los asesores deben tener en cuenta:
- Si el cliente puede demostrar un traslado real, y no solo una residencia formal en España
- La importancia de mantener el cumplimiento de todos los requisitos cada año durante el periodo de seis años
- Que los rendimientos del trabajo o de actividades emprendedoras se consideren siempre de origen español y por tanto, sujetos a tributación en España, incluso cuando algunas funciones se desempeñen en el extranjero
- Las implicaciones futuras para el Impuesto sobre el Patrimonio/Impuesto de Solidaridad de las Grandes Fortunas y el Impuesto sobre Sucesiones y Donaciones, en particular para las familias con movilidad internacional
- Los límites de participación accionarial para los administradores y las restricciones en los nombramientos de personas vinculadas
- Requisitos administrativos, incluida la presentación a tiempo del Modelo 149
- Se recomienda encarecidamente contar con asesoramiento fiscal profesional y personalizado para asegurarse de que la “Ley Beckham” resulta de aplicación y es beneficiosa para el cliente
El reciente aumento de las inspecciones demuestra que la Agencia Tributaria española está examinando de cerca las estructuras artificiales, las actividades laborales mal estructuradas, y la documentación incompleta. Los asesores deben asegurarse de que los clientes mantengan pruebas sólidas que respalden su desplazamiento y sus actividades.