Comme l’explique Brendan Harper dans son article Technical Spotlight, une planification réalisée de manière isolée peut répondre à un besoin local mais échoue souvent lorsque des considérations transfrontalières sont introduites.
Cette étude de cas en fournit une illustration claire. Elle montre comment une structure successorale qui fonctionnait efficacement dans une juridiction a commencé à se fragiliser lorsque la résidence et la situation fiscale du client ont évolué, et pourquoi la mise en place d’un cadre plus intégré et portable s’est finalement révélée nécessaire.
Le Client
Le client est une personne fortunée ayant vécu à Dubaï pendant de nombreuses années. Au fil du temps, il a constitué un patrimoine important comprenant des biens immobiliers à Dubaï, des actifs financiers et des participations en private equity.
À l’approche de la retraite, il prévoit de s’installer au Portugal. Un objectif clé est de s’assurer que ses actifs situés à Dubaï ne soient pas soumis aux règles successorales de la charia en cas de décès.
Cela constitue un point de déclenchement important pour une évolution de la structuration, faisant passer la planification d’un cadre local à un contexte transfrontalier.
La Solution
Étape 1 – Une solution efficace dans le context local à Dubaï
Pour répondre aux préoccupations successorales dans le cadre du droit de Dubaï, les conseillers du client recommandent la mise en place d’une fondation familiale dans le cadre du Dubai International Financial Centre (DIFC). La structure offre une sécurité juridique fondée sur le droit anglais et permet au client, en tant que fondateur, de conserver le contrôle via les statuts et les règles de fonctionnement.
Au niveau local, la solution est efficace. Elle répond à la problématique successorale immédiate et offre un cadre de gouvernance dans un environnement juridique familier. Les conseillers recommandent également de transférer l’ensemble du patrimoine du client au sein de cette structure afin de regrouper les actifs.
Étape 2 – Le point à partir duquel une planification fragmentée est apparue
Un élément déterminant n’a pas été pleinement pris en compte : le projet d’installation du client au Portugal.
Bien que adaptée à Dubaï, la fondation DIFC ne bénéficie d’aucune reconnaissance formelle en droit portugais. Dès lors que la dimension transfrontalière est introduite, la structure crée une incertitude quant à sa qualification fiscale et à son traitement réglementaire.
Du point de vue portugais, les scénarios possibles incluent une qualification en société étrangère contrôlée (CFC), entraînant une imposition annuelle des revenus et des plus-values sous-jacents à des taux marginaux pouvant atteindre 53 %. Alternativement, la structure pourrait être qualifiée d’arrangement fiduciaire, avec des conséquences pouvant inclure :
- une imposition des plus-values lors de la liquidation et de la distribution au fondateur
- un taux d’imposition standard de 28 %, pouvant atteindre 35 % pour certaines juridictions considérées comme non coopératives, incluant certaines structures DIFC
- des droits de timbre de 10 % sur certaines distributions en numéraire aux bénéficiaires résidents portugais
- un traitement fiscal des distributions en tant que revenus, pouvant inclure à la fois le capital et les gains
Cette étape met en évidence un thème récurrent dans la planification transfrontalière : une solution conçue de manière isolée peut introduire de nouveaux risques lorsque la mobilité et l’interaction entre cadres réglementaires ne sont pas prises en compte dès l’origine.
Étape 3 – Introduire un cadre structurant global pour des capitaux mobiles
Pour la partie liquide du portefeuille du client, une solution plus intégrée et portable consiste à recourir à un contrat d’assurance-vie conforme au cadre portugais. Si certains actifs, tels que l’immobilier détenu en direct, peuvent devoir rester en dehors du contrat et être traités séparément, l’assurance-vie peut constituer un cadre stable pour les actifs mobiles.
Cette approche s’inscrit dans la logique plus large développée dans l’article Why Life Insurance Sits at the Centre of Holistic Wealth Planning, en renforçant le rôle de l’assurance-vie en tant que cadre central permettant d’articuler la gestion des investissements, l’efficacité fiscale et la planification successorale à travers différentes juridictions.
Les Avantages
Le recours à un contrat d’assurance-vie conforme au cadre portugais pour la partie liquide du portefeuille peut offrir :
- une conformité avec le droit portugais et les pratiques de marché établies
- une capitalisation sans imposition jusqu’au moment des rachats
- une imposition portant uniquement sur les gains, le capital initial étant considéré comme un remboursement de capital
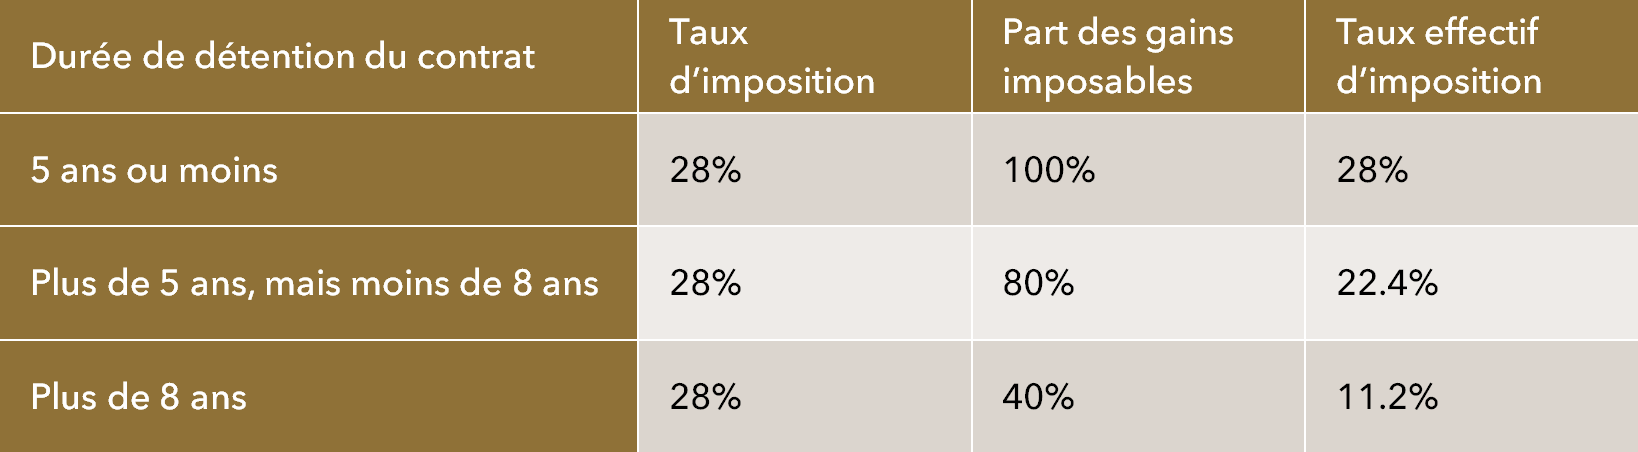
- une réduction du taux effectif d’imposition en cas de détention à long terme, sous réserve des règles de structuration des primes (par exemple lorsque au moins 35 % des primes dues sont versées au cours de la première moitié de la durée du contrat):
- la désignation de bénéficiaires, facilitant la transmission du patrimoine au décès et pouvant intervenir en dehors de la succession du souscripteur
- La possibilité d’ajouter un avenant post mortem à une désignation de bénéficiaire. Cette fonctionnalité permet de différer le versement des capitaux décès et de les effectuer sous forme de versements échelonnés plutôt que sous forme de capital unique, ce qui est particulièrement utile lorsqu’une distribution contrôlée est requise.
Cette étude de cas montre comment une planification menée de manière isolée peut répondre à un besoin local mais se fragiliser lorsque des interactions transfrontalières apparaissent. Un contrat d’assurance-vie peut constituer un cadre permettant de relier différentes juridictions lorsque la planification fiscale et successorale doivent être coordonnées.